ثروة عقارية بـ2.2 مليون فدان.. خبراء يقترحون إنشاء صندوق استثمار عقاري لتعظيم أصول المجتمعات العمرانية وتوفير مليارات لتمويل التنمية

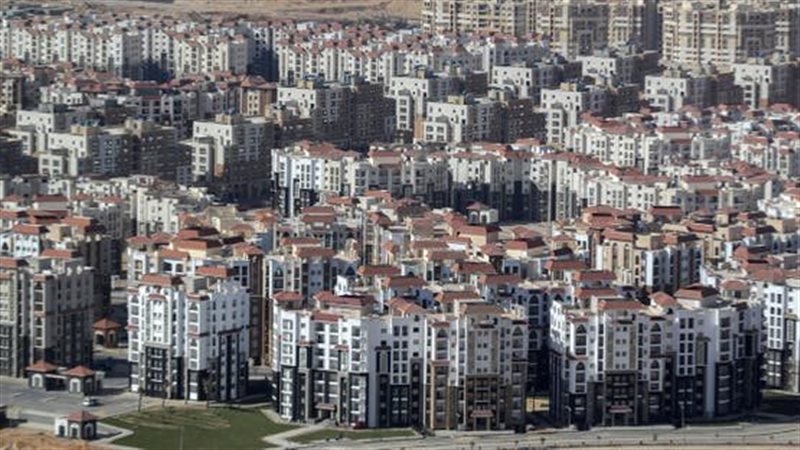
تتصدر فكرة إنشاء صندوق استثمار عقاري لإدارة أصول هيئة المجتمعات العمرانية الجديدة المقترحات المطروحة لتعظيم الاستفادة من ثروة الدولة العقارية وتنويع مصادر التمويل، من خلال الانتقال من الاعتماد على بيع الأراضي والأصول لتوفير السيولة إلى نموذج استثماري أكثر تنوعًا يعتمد على التأجير والتطوير والشراكة مع القطاع الخاص وإعادة استثمار العوائد.
وتستهدف الفكرة تحويل الأصول العقارية إلى مصادر دخل دورية ومستدامة، مع الاستفادة من ارتفاع قيمتها الاقتصادية على المدى الطويل، بما يتيح توفير موارد إضافية لتمويل المشروعات التنموية والعمرانية، مع ضرورة توافر إدارة احترافية وقواعد واضحة للحوكمة والرقابة وتقييم المخاطر.
سعيد حسانين: الصندوق يتيح تعظيم القيمة الاقتصادية للأصول العقارية
أكد سعيد حسانين، استشاري التخطيط العمراني، أن إنشاء صندوق استثمار عقاري لإدارة أصول هيئة المجتمعات العمرانية الجديدة يمكن أن يمثل خطوة مهمة نحو تعظيم القيمة الفعلية لهذه الأصول، من خلال إدارتها وفق رؤية استثمارية متكاملة تراعي طبيعة كل أصل وأفضل استخدام اقتصادي وعمراني له، بدلًا من الاعتماد على البيع باعتباره الخيار الأساسي للاستفادة منه.
وأوضح أن الصندوق المقترح يمكن أن يوفر آلية أكثر مرونة لإدارة الأراضي والمباني التابعة للهيئة، بحيث لا تقتصر مهمته على تطوير الأراضي وبيعها، وإنما تمتد إلى دراسة البدائل الاستثمارية المتاحة، سواء من خلال التأجير وتحقيق إيرادات دورية، أو الدخول في شراكات مع شركات التطوير العقاري، أو تنفيذ مشروعات وإعادة استثمار العوائد الناتجة عنها.
وأشار إلى أن البيع المباشر يوفر تدفقات نقدية عند إتمام الصفقة، بينما قد يتيح الاحتفاظ بالأصل وتطويره أو تأجيره تحقيق إيرادات متكررة على مدار سنوات، إلى جانب الاستفادة من ارتفاع قيمته السوقية مستقبلًا، مؤكدًا أن اختيار البديل الأنسب يتوقف على موقع الأرض وطبيعتها واستخداماتها والطلب المتوقع عليها وتكاليف التطوير والمخاطر المرتبطة بكل خيار.
محفظة متنوعة تضم ملايين الأفدنة
ولفت حسانين إلى أن هيئة المجتمعات العمرانية الجديدة تمتلك محفظة متنوعة من الأصول العقارية تشمل الأراضي والمباني والمشروعات السكنية والتجارية والإدارية والصناعية والخدمية، موزعة على المدن الجديدة في مختلف أنحاء الجمهورية.
وأوضح أن الهيئة تتبع نحو 39 مدينة، إلى جانب أكثر من 20 مدينة أخرى تحت الدراسة، فيما تبلغ مساحة الأراضي التي تمثل أصولًا عقارية نحو 2.2 مليون فدان، وفقًا للبيانات الواردة في التصريحات، وهو ما يعكس حجم الفرص الاستثمارية المحتملة أمام كيان متخصص في الإدارة والاستثمار العقاري.
وأكد أن هذا التنوع يسمح بتطبيق نماذج استثمارية متعددة، فقد يكون البيع بعد تجهيز بعض الأراضي الخيار الأنسب، بينما يمكن الاحتفاظ بأراضٍ أخرى لتطوير مشروعات تجارية وإدارية وخدمية تحقق إيرادات دورية، أو الدخول في شراكات مع القطاع الخاص لتنفيذ مشروعات سكنية واستثمارية.
وأشار إلى أن الفرص الاستثمارية تمتد إلى القاهرة الجديدة والسادس من أكتوبر والعاصمة الإدارية الجديدة والشيخ زايد، إلى جانب المدن الساحلية ومدن الدلتا والصعيد والمحافظات الحدودية، بما يتيح تنويع الاستثمارات جغرافيًا وتقليل الاعتماد على منطقة أو نشاط عقاري واحد.
التأجير والشراكة وإعادة الاستثمار لتعظيم العائد
وأوضح استشاري التخطيط العمراني أن الصندوق يمكن أن يسهم في تطوير آليات إدارة الأراضي والعقارات التابعة للهيئة، من خلال المفاضلة بين البيع والتأجير والشراكة والتطوير المباشر، وفقًا لأفضل عائد اقتصادي ممكن لكل أصل.
وأضاف أنه يمكن تطوير بعض الأراضي وإقامة مشروعات تجارية أو إدارية عليها، ثم تأجير الوحدات والمساحات الناتجة عنها لتحقيق تدفقات مالية متكررة، بدلًا من بيع المشروع بالكامل والحصول على عائد لمرة واحدة.
كما يمكن الدخول في شراكات مع شركات التطوير العقاري، بحيث تتيح الهيئة الأرض وفقًا للضوابط المنظمة، بينما يتولى الشريك تنفيذ المشروع وتمويله كليًا أو جزئيًا، على أن توزع العوائد وفق شروط تعاقدية واضحة تحفظ حقوق الدولة وتحقق عائدًا مناسبًا من أصولها.
وأشار إلى أن إعادة استثمار العوائد الناتجة عن البيع أو التأجير أو الشراكات في تطوير أصول أخرى قد تخلق دورة استثمارية متجددة تسهم في تمويل مشروعات جديدة ورفع القيمة الاقتصادية للمحفظة العقارية بمرور الوقت.
وشدد على أهمية إعداد دراسات جدوى دقيقة لكل مشروع، وتقييم التكاليف والعوائد المتوقعة، وعدم الاحتفاظ بأصول لا تحقق عائدًا مناسبًا لمجرد توقع ارتفاع قيمتها مستقبلًا.
الحوكمة والإدارة الاحترافية شرط لنجاح التجربة
وأكد حسانين أن الانتقال إلى نموذج الاستثمار العقاري طويل الأجل يتطلب إدارة احترافية تضم خبراء في التقييم العقاري والتخطيط العمراني وإدارة المشروعات والاستثمار، إلى جانب قواعد بيانات دقيقة لحصر الأصول وتحديد مواقعها وحالتها القانونية والعمرانية وقيمتها السوقية والفرص المتاحة لاستغلالها.
وأشار إلى أهمية وضع معايير واضحة للمفاضلة بين البدائل الاستثمارية، تشمل العائد المتوقع وفترة استرداد التكاليف ومستوى المخاطر واحتياجات السوق ومدى توافق المشروع مع خطط التنمية العمرانية.
كما شدد على ضرورة وجود إطار فعال للحوكمة والرقابة والإفصاح، مع الفصل الواضح بين إدارة الأصول وتقييمها واتخاذ القرارات المتعلقة ببيعها أو تطويرها، بما يدعم كفاءة استخدام الموارد ويحافظ على حقوق الدولة.
وأوضح أن الاستثمار طويل الأجل لا يعني الامتناع عن بيع الأراضي بصورة مطلقة، وإنما التعامل مع البيع باعتباره أحد الخيارات المتاحة ضمن استراتيجية شاملة، بحيث يتم التصرف في الأصل عندما يحقق ذلك أفضل عائد مناسب، والاحتفاظ به أو تطويره أو تأجيره عندما تكون هذه البدائل أكثر جدوى.
ماجد عبد العظيم: نجاح الصندوق يرتبط بكفاءة الإدارة وليس بحجم الأصول
من جانبه، أكد الدكتور ماجد عبد العظيم، أستاذ الاقتصاد وخبير الاستثمار، أن دراسة إنشاء صندوق للاستثمار العقاري يستهدف تعظيم العائد من أصول هيئة المجتمعات العمرانية الجديدة تمثل توجهًا اقتصاديًا لتطوير إدارة الأصول العامة وتنويع مصادر التمويل وتعزيز قدرة الدولة على دعم المشروعات التنموية والعمرانية.
وأوضح أن أهمية الفكرة تنبع من ضرورة الانتقال من مفهوم امتلاك الأصول العقارية إلى إدارتها باعتبارها ثروة اقتصادية قادرة على توليد تدفقات نقدية مستدامة، مشيرًا إلى أن القيمة الحقيقية للعقار لا تقتصر على سعره السوقي، بل تمتد إلى قدرته على إنتاج دخل دوري وتحفيز الأنشطة الاستثمارية المحيطة به.
وأضاف أن نجاح الصندوق لا يتوقف على حجم الأصول التي ستدخل ضمن محفظته، بل يرتبط بكفاءة إدارتها وجودة القرارات الاستثمارية والقدرة على تحقيق عائد حقيقي يتناسب مع المخاطر والتكاليف.
وأشار إلى أن تجميع الأصول العقارية المؤهلة للاستثمار ضمن محفظة متخصصة يمكن أن يحسن كفاءة إدارتها ويوحد معايير تقييمها، لكنه شدد على أن نقل الأصول إلى صندوق استثماري لا يضمن تلقائيًا زيادة قيمتها.
وأكد أن تحديد الجدوى الاستثمارية يتطلب دراسة طبيعة الأصول ومواقعها وحالتها القانونية ومدى جاهزيتها للتشغيل وحجم الطلب على الأنشطة المرتبطة بها، مع إجراء حصر شامل للأصول المرشحة وتقييم مستقل لقيمتها وتحديد الاستخدام الأمثل لكل منها، ومراعاة الأصول المرتبطة بالمرافق العامة والالتزامات الاجتماعية والتنموية.
تنويع الاستثمارات ومؤشرات العائد أساس تقييم الأداء
وأوضح عبد العظيم أن كفاءة الصندوق تستلزم بناء محفظة متوازنة تجمع بين الأصول المدرة للدخل والأصول التي تمتلك فرصًا للنمو الرأسمالي، وفقًا لدراسات الجدوى ومستويات المخاطر.
وأشار إلى إمكانية دراسة الاستثمار في العقارات التجارية والإدارية والمراكز التجارية والمنشآت الفندقية والأصول اللوجستية والعقارات القابلة للتأجير والتشغيل، إلى جانب مشروعات التطوير بالشراكة مع القطاع الخاص.
وأكد أن تنويع الاستثمارات لا يعني مجرد زيادة عدد العقارات، بل توزيعها بين أنشطة ومواقع ومصادر دخل مختلفة، بما يحد من مخاطر التركيز والتأثر بتباطؤ قطاع أو سوق بعينه.
وشدد أستاذ الاقتصاد على ضرورة تقييم أداء الصندوق وفق مؤشرات مالية واضحة، وعدم الاكتفاء بقياس الزيادة الاسمية في قيمة الأصول، خاصة في ظل تأثير التضخم وتقلبات أسعار العقارات وتكاليف التمويل.
وأوضح أن أبرز المؤشرات التي يمكن الاستناد إليها تشمل صافي القيمة الحالية للتدفقات النقدية، ومعدل العائد الداخلي، وصافي الدخل التشغيلي، ومعدل الإشغال، وتكلفة التمويل، والعائد على الأصول.
وأضاف أن هذه المؤشرات تساعد في المفاضلة بين بدائل الاستثمار المتاحة لكل عقار، سواء من خلال التأجير طويل الأجل أو التطوير المباشر أو المشاركة مع مستثمر متخصص أو التصرف في الأصل وفق الضوابط القانونية والاقتصادية.
كما أشار إلى أهمية إجراء تحليلات الحساسية واختبارات الضغط لقياس أثر ارتفاع تكاليف الإنشاء والتمويل، أو انخفاض معدلات الإشغال، أو تأخر التشغيل، على العائد المتوقع وقدرة الصندوق على الوفاء بالتزاماته المالية.
صناديق الاستثمار العقاري وجذب رؤوس الأموال
وأوضح عبد العظيم أن الصندوق، إذا صُمم وفق إطار قانوني ومالي مناسب، يمكن أن يتيح المشاركة في عوائد محفظة متنوعة، بما يدعم جذب رؤوس الأموال المحلية والأجنبية والاستفادة من الخبرات المتخصصة في التطوير والتشغيل.
ولفت إلى أن البيانات المنسوبة إلى الهيئة العامة للرقابة المالية في مايو 2026 تشير إلى وجود أربعة صناديق استثمار عقاري نشطة بصافي أصول يقترب من 9 مليارات جنيه، وهو ما يعكس وجود قاعدة يمكن البناء عليها، مع ضرورة مراعاة اختلاف طبيعة الصندوق المقترح وأهدافه عن الصناديق القائمة.
وأكد أن تحديد الهيكل القانوني والتمويلي المناسب يمثل خطوة أساسية، سواء من خلال إنشاء صندوق استثمار عقاري أو شركة متخصصة في إدارة الأصول أو اختيار نموذج مؤسسي آخر يتوافق مع طبيعة الأصول والأهداف المستهدفة.
وشدد على ضرورة التمييز بين الأموال المتحصلة من إصدار الوحدات الاستثمارية والإيرادات التشغيلية الناتجة عن تأجير الأصول وتشغيلها؛ إذ يمثل إصدار الوحدات وسيلة لتعبئة رأس المال، بينما تشكل الإيرادات التشغيلية أساسًا مهمًا لتغطية المصروفات وتوزيع الأرباح وإعادة الاستثمار.
توجيه العوائد لتمويل التنمية وتعزيز الاستدامة المالية
وأكد عبد العظيم أن توظيف العوائد المتحققة من الأصول العقارية في دعم المشروعات التنموية والعمرانية يمثل إحدى أهم الفرص التي يمكن أن يوفرها الصندوق، بما يسهم في تنويع مصادر التمويل وتقليل الاعتماد على بيع الأراضي والأصول بصورة متكررة لتوفير السيولة.
وأوضح أن تحقيق هذا الهدف يتطلب تحديد العلاقة المالية بين الصندوق وهيئة المجتمعات العمرانية الجديدة والخزانة العامة، مع وضع قواعد واضحة لتوزيع الأرباح وإعادة استثمارها وتخصيص الموارد للمشروعات المستهدفة.
وأضاف أن الفصل بين الإيرادات النقدية المحققة والأرباح الناتجة عن إعادة تقييم الأصول ضرورة أساسية، لأن ارتفاع القيمة الدفترية للعقار لا يعني بالضرورة توافر سيولة نقدية يمكن استخدامها في تمويل مشروعات جديدة.
وشدد على ضرورة إخضاع قرارات توجيه العوائد لمعايير واضحة للجدوى الاقتصادية والاجتماعية، بما يضمن تحقيق التوازن بين تمويل التنمية والحفاظ على قدرة الصندوق على صيانة أصوله ومواجهة تقلبات السوق والوفاء بالتزاماته المالية.
خارطة طريق تدريجية لإنشاء الصندوق وإدارة المخاطر
ونبه أستاذ الاقتصاد إلى أن ضخامة الأصول أو جاذبية المواقع العقارية لا تضمنان تحقيق عوائد مرتفعة دون حوكمة مؤسسية فعالة وإدارة استثمارية متخصصة.
وأوضح أن النموذج المقترح ينبغي أن يتضمن تقييمًا مستقلًا للأصول، وإفصاحًا ماليًا دوريًا، ومراجعة مستقلة للحسابات، وقواعد واضحة لتجنب تعارض المصالح، وآليات لحماية حقوق المستثمرين ومساءلة الإدارة عن النتائج.
كما أكد ضرورة إدارة مخاطر تقلب الأسعار وارتفاع تكاليف التمويل وضعف السيولة والتأخر في التنفيذ وانخفاض الإشغال والتركيز في أنشطة أو مواقع محددة، مشيرًا إلى أن الاستثمار العقاري، رغم إمكاناته طويلة الأجل، لا يمثل أداة مضمونة العائد.
واقترح اتباع مسار تدريجي يبدأ بحصر الأصول وتقييمها قانونيًا وماليًا، ثم إعداد دراسة جدوى تقارن بين بدائل الاستثمار وتحديد الهيكل المؤسسي والتمويلي الأنسب.
وتتمثل الخطوة التالية في إطلاق تجربة أولية لمحفظة محدودة من الأصول الواضحة الملكية والجاهزة للتشغيل، مع وضع مؤشرات أداء معلنة لقياس العائد والتدفقات النقدية ومعدلات الإشغال والمخاطر، على أن يجري التوسع تدريجيًا بعد تقييم النتائج الفعلية وفق معايير موضوعية.
واختتم عبد العظيم تصريحاته بالتأكيد على أن النجاح الحقيقي للصندوق المقترح لا يقاس بحجم الأصول التي تدخل ضمن محفظته أو قيمتها الاسمية عند التأسيس، وإنما بقدرته على تحسين إنتاجيتها وتوليد تدفقات نقدية مستدامة وتحقيق عائد حقيقي متوازن مع المخاطر، في إطار من الشفافية والمساءلة وحماية حقوق المستثمرين.
وأوضح أن تحويل الأصول العقارية من ممتلكات ثابتة إلى موارد اقتصادية منتجة يمكن أن يسهم في تمويل التنمية وتعزيز كفاءة تخصيص رأس المال العام، شريطة الاستناد إلى دراسة علمية دقيقة وإدارة استثمارية محترفة وحوكمة فعالة.